"Bei der Nachfolge darf sich der Blick nicht auf die Steueroptimierung verengen"
15. September 2026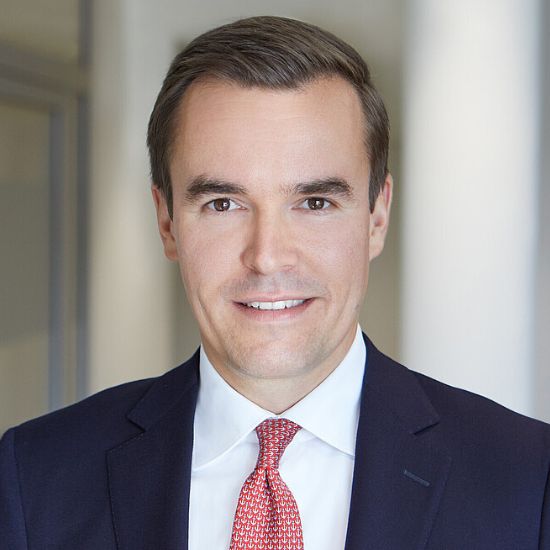
“Vom Lebenswerk zum Generationenbauplan” – unter diesem Motto steht ein Panel bei unserem Mandelblüten-Event “Familienvermögen in Krisenzeiten” im Januar 2027, an dem auch Prof. Dr. Christian Bochmann teilnehmen wird. Zusammen mit weiteren Experten wird der Rechtsanwalt anhand einer Simulation - “Probesterben für Profis” - praxisnah zeigen, welche Aspekte Unternehmerfamilien bei der Nachfolgeplanung berücksichtigen müssen.
Bochmann ist Rechtsanwalt und Partner bei Flick Gocke Schaumburg in Hamburg. Seine Schwerpunkte liegen im Gesellschaftsrecht, bei Familienunternehmen, Corporate Governance, M&A, Private Equity und Unternehmensnachfolge. Zudem ist er Honorarprofessor für Gesellschaftsrecht und das Recht der Familienunternehmen an der Universität Leipzig sowie geschäftsführender Direktor des Zentrums Familienunternehmen der Bucerius Law School.
Am 13. Oktober verhandelt das Bundesverfassungsgericht erneut über die Erbschaftsteuer und insbesondere die Verschonung von Betriebsvermögen. Wie grundlegend kann dieses Verfahren die Spielregeln für deutsche Familienunternehmer verändern?
Der Super-GAU bestünde darin, dass die Betriebsvermögensverschonung in Gänze für gleichheitswidrig und verfassungswidrig erklärt würde. Das scheint aber doch eher ein Schreckgespenst zu sein, kein realistischer Ausblick. Das Bundesverfassungsgericht entscheidet nicht zum ersten Mal zu diesem Thema. 2014 etwa machte es dem Gesetzgeber klare Vorgaben zu einer Regelung, die einerseits dem vom Bundesverfassungsgericht für legitim erachteten Interesse an Unternehmenskontinuität oder etwa Arbeitsplatzerhalt Rechnung trägt, andererseits aber Überbegünstigungen durch Gestaltungsgeschick – nämlich Dinge als unternehmerisches Vermögen zu deklarieren, obwohl sie es in Wahrheit gar nicht sind – verhindert.
Wie zufrieden kann man denn mit der aktuellen Regelung sein? Der Begriff Verschonungsbedarfsprüfung klingt sehr bürokratisch.
Das funktioniert in der Praxis gut. Es ist in Deutschland grundsätzlich möglich, unternehmerisches Vermögen zu übertragen, ohne dass es an die Substanz gehen muss. Im Großen und Ganzen ist es ein gutes Gesetz. Was die Verschonungsbedarfsprüfung angeht: Sie besagt vereinfacht, dass man die Erbschaft- und Schenkungssteuer nicht zahlen muss, wenn man es nicht kann oder bei den übertragenen Anteilen – zum Beispiel durch Verkauf – an die Substanz gehen müsste. Auch das liegt ja voll auf der Linie der Anliegen der Verschonung unternehmerischer Vermögen. Warum gibt es dann trotzdem so viel rechtspolitische Kritik? Weil etwa durch den Einsatz von Stiftungen künstlich Rechtsträger geschaffen werden können, die selbst über kein oder nur sehr geringes eigenes Geld und Vermögen verfügen und dann ebenfalls in den Genuss der Verschonungsbedarfsprüfung kommen.
Was bedeutet die anstehende Entscheidung für Unternehmer – erst mal abwarten und analysieren, oder gibt es vorab Handlungsbedarf?
Ich möchte das nicht nur an der Entscheidung des Bundesverfassungsgerichts festmachen. Wir raten als Nachfolgeexperten generell dazu, die Dinge so früh wie es eben möglich ist zu ordnen. Das schafft Rechtssicherheit und Verlässlichkeit. Die Entscheidung des Bundesverfassungsgerichts sehe ich deswegen weniger als Grund für die Nachfolgeplanung, sondern als Weckruf, das Thema nicht länger vor sich herzuschieben.
Aber inwiefern kann man denn überhaupt langfristig planen, wenn so ein Urteil ansteht?
Das Szenario, dass das Bundesverfassungsgericht die Verschonungsregeln in Gänze für nichtig erklären könnte, ist nicht naheliegend. 2014 hatte das Gericht festgestellt, dass bestimmte Aspekte eine Überprivilegierung zur Folge haben. Dass es etwa gleichheitswidrig ist, wenn gewöhnliches Vermögen wie Bankguthaben oder Aktien im Depot durch Gestaltung quasi zu unternehmerischem Vermögen umetikettiert werden, obwohl es das in Wahrheit nicht ist, es nicht um Betriebsstätten oder Arbeitsplätze geht. Das Gericht erteilte mit dem Urteil dem Gesetzgeber den Auftrag, die Besteuerung zur Wahrung des Gleichheitssatzes neu zu regeln. Und das hat ja dann zum heute gültigen Erbschaft- und Schenkungsteuergesetz geführt. Diese Regelung ist kein Blindflug, sondern bereits eine differenzierte gesetzgeberische Reaktion auf die frühere Bundesverfassungsgerichtsentscheidung.
Wir müssen also wohl eher mit Nachbesserungen im Gesetz rechnen?
Ja, und dafür gibt es in der Regel Übergangsfristen, auch wenn der Gesetzgeber natürlich jederzeit neue Fakten schaffen kann. Einerseits kann man Nachfolge nicht beliebig zeitlich steuern, wenn etwa die Kinder noch minderjährig sind. Andererseits gibt es Wege, steuerlich begünstigt Vermögen zu übertragen, aber gleichzeitig die Zügel in den Händen zu halten, das Unternehmen selbst noch führen zu können und von Erträgen zu profitieren. Wir teilen das unternehmerische Vermögen in die Substanz, in die Zuflüsse und in die Governance-Rechte, und diese Ebenen kann man mehr oder weniger losgelöst voneinander übertragen. Und das muss keineswegs so enden wie im Fall der vorweggenommenen Erbfolge von Bergsteigerlegende Reinhold Messner, der durch die Gazetten geistert, nach dem Motto: "Um Gottes Willen, ich habe das alles viel zu früh hergeschenkt. Es gibt nur Unfrieden in der Familie. Ich bereue das so sehr."
Kann der derzeitige Blick nach Karlsruhe den Fokus auf die steuerlichen Aspekte beim Vererben verengen, obwohl man eigentlich die Eigentümerstrukturen viel stärker bedenken sollte?
Das ist ein sehr legitimer Punkt. Die Unternehmensnachfolge muss einerseits zentral die Steuern im Blick haben. Denn die feingeistigsten und differenziertesten Planungen zur Fortführung des Unternehmens und zur Zuweisung der Governance-Rollen und Vermögenswerte an die Nachfolger können leicht scheitern, wenn eine unerwartete Steuerlast zum Tragen kommt. Andererseits darf sich der Blick nicht auf die Steueroptimierung verengen, sondern es muss bedacht werden, wie es weitergeht: Wer trägt Verantwortung im Unternehmen? Wie kommt man zu Entscheidungen? Wer ist sich nicht grün, und wie kann man das abmildern? Welche Erwartungen werden enttäuscht, und wie lässt sich das lösen? Man kann auf beiden Ebenen scheitern. Das Projekt Unternehmensnachfolge, das Projekt Probesterben kommt ohne die steuerlichen Aspekte nicht aus. Die Zeiten, in denen der Patriarch mit dem auserkorenen Nachfolger zum Notar fährt und vielleicht vorher der Steuerberater noch mal eine halbe Stunde auf die Dokumente zur Überschreibung der Firma geschaut hat, die sind – glücklicherweise – vorbei.
Trotz der gewachsenen Sensibilität für das Thema Erbfolge – welche Stolperfallen werden Ihrer Erfahrung nach weiterhin übersehen?
Der Grundfehler ist, den Blick auf das eine oder das andere zu verengen. Sich zu tief im Thema Governance zu verlieren, sei es Corporate Governance oder Family Governance, ohne die steuerlichen Aspekte im Blick zu behalten, kann zum Problem werden. Und umgekehrt kann die reine Steuerfokussierung ohne Berücksichtigung der Business- und Family-Governance-Fragen auch sehr schnell zum Knirschen im Getriebe führen. Alles Weitere zeigt sich mit der Zeit. Wenn die Strukturen dann nach einigen Jahren nicht mehr funktionieren, würde ich das nicht als Fehlerquelle bezeichnen, sondern als normalen Gang der Dinge. Dazu gehört, dass man in regelmäßigen Abständen eine Satzungs- oder Governance-Inventur macht und sich fragt: Passen die Regeln, die wir uns damals gegeben haben, noch zu der Realität und zu der Art und Weise, wie wir hier tatsächlich zusammenwirken und wie wir eigentlich gern zusammenarbeiten? Wenn man alles sehr richtig machen will, wird man diese Eventualitäten in der Nachfolge schon in Form von bestimmten Klauseln berücksichtigen, die Raum für künftige Anpassungen schaffen. Man darf das nicht zu starr regeln, sondern braucht eine gewisse Manövrierfähigkeit und Flexibilität.
Zum Beispiel, wenn die Sprösslinge ins Ausland gehen, sei es zum Studieren oder langfristig, und damit plötzlich ganz andere Faktoren ins Spiel kommen…
Absolut. Es gibt interne Faktoren: Man stellt sich vielleicht vor, dass die Geschwister gemeinsam starten und einen Plan haben, wie sie zusammenwirken wollen: Der eine geht in den Beirat, der andere geht in die Geschäftsführung, der andere wird lediglich Gesellschafter, und dann überwirft man sich plötzlich. Da ist es wichtig, Mechanismen zu haben, die das abfedern und dafür sorgen, dass man trotz allem zu vernünftigen Entscheidungen kommt. Und dann gibt es externe Faktoren: Der Nachfolger hat beispielsweise minderjährige Kinder, die im Ausland beim getrennten Ehepartner leben. Dann verstirbt jemand aus der mittleren Generation, und plötzlich werden minderjährige Kinder im Ausland am Erbe beteiligt und zugleich vom geschiedenen Ehegatten vertreten. So etwas durchkreuzt alles, was man sich jemals vorgenommen hat. Dafür gibt es keine Baupläne, aber man sollte Fallback-Varianten berücksichtigen.
Solche Fallbeispiele werden wir beim Mandelblüten-Event im Januar genauer betrachten. Worauf können sich die Teilnehmer hinsichtlich Ihres Panels einstellen?
Ich freue mich, dass wir das im Team machen, gemeinsam mit den hochgeschätzten Kollegen Prof. Dr. Heribert Heckschen und Dr. Florian Oppel, unterstützt von Dr. Sigrid Mulas, der Geschäftsführerin Fachseminare von Fürstenberg. Wir stecken schon seit einiger Zeit die Köpfe zusammen, um das Thema sehr praxisnah zu präsentieren. Wir werden den Gang der Dinge und was dabei schiefgehen kann anhand eines sehr lebensnahen Beispiels mit verschiedenen Varianten durchspielen. Und die Tagungsteilnehmer können dann erleichtert sein, dass das alles nur zur Probe geschieht und man hoffentlich dennoch den einen oder anderen Gedankenanstoß mitnehmen konnte.
Bei unserem Event “Familienvermögen in Krisenzeiten” Ende Januar 2027 geht es drei Tage lang um den Standort Deutschland und den Innovationsvorsprung in China, um Cybersicherheit sowie um grenzüberschreitende Nachfolgeplanung.
Podcastfolgen zum Thema

Weiterführende Informationen zum Thema
-
"Wir haben Angst vor dem, was kaputtgeht, schauen aber wenig auf das, was neu entsteht"
Dr. Moritz Kraemer, Chefvolkswirt der Landesbank Baden-Württemberg (LBBW), gibt mit einer Analyse der wirtschaftlichen Probleme und Chancen in Deutschland einen Vorgeschmack auf das Mandelblüten-Event im Januar.
News - 11. September 2026
...mehr